


Так ли хорош залоговый статус кредитора.
Что говорит статистика?
Алексей Юхнин
Исполнительный директор
Службы финансово-экономической
информации АО «Интерфакс»,
руководитель проекта «Федресурс», к.ю.н.
Если верить толковому словарю В. И Даля, обеспечение ограждает от недостатка, нужды, грозящей опасности. В процедурах банкротства приоритет залоговых кредиторов, казалось бы, очевиден. Но насколько в реальности обеспечение защищает от потерь? В статье этот вопрос рассмотрен на основе статистических данных.
Много ли обеспеченных и что им это дает?
Обеспеченный кредит, по оценке Центробанка, является одним из самых используемых финансовых продуктов. Регулятор всячески поощряет его, предоставляя банкам «скидки» при формировании резервов по обеспеченным ссудам. Более половины всех кредитов гражданам составляют ипотека и автокредиты, в которых залогом выступает, соответственно, жилье или автомобиль. По компаниям разбивки нет, но специалисты оценивают долю обеспеченных корпоративных кредитов как очень высокую.
В банкротство залогодатели, впрочем, попадают не так и часто. Доля дел с включенными требованиями залоговых кредиторов составляет всего 19–20 процентов от общего их числа в отношении компаний и 5 процентов — в отношении граждан (табл. 1).
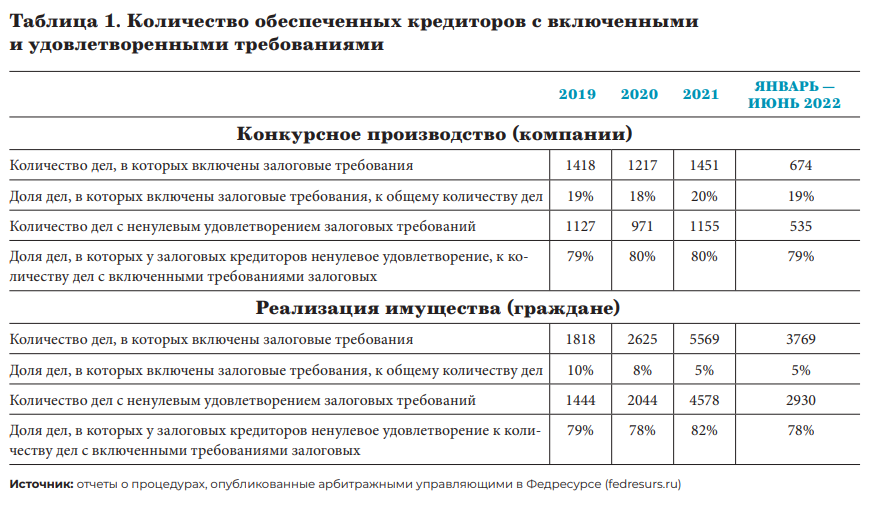
Шансы залоговых кредиторов получить хотя бы толику своих требований весьма неплохи: порядка 80 процентов. Необеспеченным кредиторам удача улыбается гораздо реже, у них ненулевые выплаты случаются в 30 процентах дел.
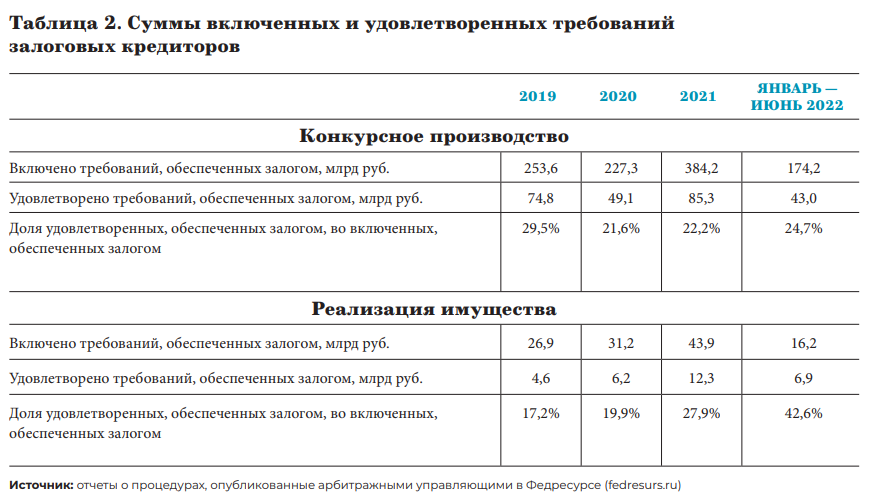
Процент удовлетворения требований залоговых кредиторов составляет 22–30 процентов в делах о банк ротстве компаний и 17–43 процента в процедурах в отношении граждан (табл. 2). С учетом того, что необеспеченные кредиторы получают всего 2–4 процента своих требований, весьма неплохой результат.
Где мы, как мы?
И все же можно ли признать залоговых кредиторов в достаточной мере защищенными? Всемирный банк в существовавшем до 2021 года рейтинге Doing Business учитывал уровень возврата средств именно обеспеченных кредиторов. Конечно, это не фактическая величина выплат, а расчетный показатель, являющийся функцией затрат, длительности процедур, успешности реабилитационных процедур и способа продажи (предприятие целиком или по частям). И все же некоторое представление о нашем месте в мировой иерархии он дает.
Согласно последнему рейтингу 2020 года, российские обеспеченные кредиторы получают 43 цента на 1 доллар. Лучший результат — 92 цента на 1 доллар у Японии, где распространены реабилитационные процедуры, длящиеся всего полгода, а компании продаются целиком, а не по частям. На другом конце списка, например, Турция, с 10,5 цента на 1 доллар и ликвидационными процедурами, продолжающимися по пять лет. Таким образом, Россия где-то посередине в мировом рейтинге комфорта залоговых кредиторов. Чтобы догнать лидеров, надо как минимум сократить длительность процедур.
Все дело в торгах
В России наблюдение и конкурсное производство растягиваются более чем на три года . Во многом виновата неэффективная система торгов: имущество, как правило, продается только на третьих или четвертых торгах с понижением цены на 60–70 процентов, и это уже после скидки на 10 процентов на вторых торгах.
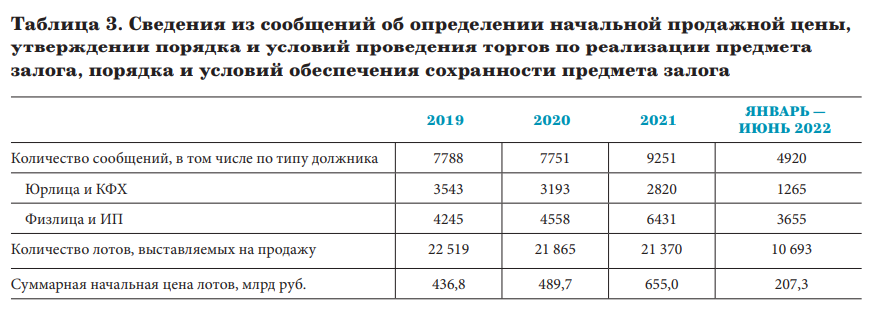
Предмет залога в соответствии со ст. 111 Закона о банкротстве продается исключительно на электронных торгах, а самим торгам предшествует публикация сообщений «Об определении начальной продажной цены, утверждении порядка и условий проведения торгов по реализации предмета залога, порядка и условий обеспечения сохранности предмета залога». Количество таких сообщений составило более 9 тыс. в 2021 году и почти 5 тыс. в первом полугодии 2022 года, а суммарная начальная цена в них — 655 и 207 млрд руб. (табл. 3).
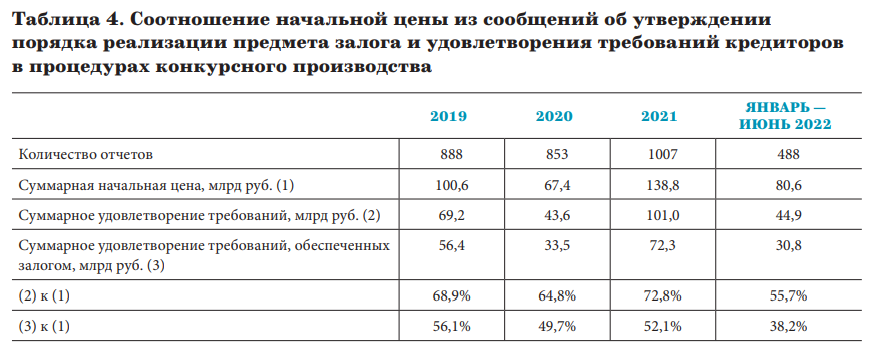
Мы решили посмотреть, как соотносятся ожидания обеспеченных кредиторов — в виде начальной цены в таких сообщениях и реальность — в виде удовлетворенных требований из отчетов о процедурах. Учитывались только процедуры конкурсного производства, в которых публиковались сообщения о порядке проведения торгов, и при этом был опубликован отчет о процедуре.
Как видно, размер удовлетворения требований обеспеченных кредиторов составляет 40–50 процентов от заявленной ими начальной продажной цены предмета залога (табл. 4).
Есть ли сермяжная правда в приоритете залога?
В последние несколько лет модно говорить о том, что залоговых кредиторов несколько потеснили в правах. Верховный суд расширил трактовку п. 6 ст. 138 Закона о банкротстве, которая гласит, что расходы на обеспечение сохранности предмета залога и реализацию его на торгах покрываются за счет средств, поступивших от реализации предмета залога, до расходования этих средств на погашение требований залогового кредитора.
Складывается практика, когда за счет залогового кредитора погашается НДС, начисленный при сдаче в аренду имущества, имущественные налоги и коммунальные платежи, возникшие в ходе эксплуатации имущества, и даже иногда налог на прибыль и восстановленный НДС.
Насколько это справедливо?
Роман Бевзенко в своей докторской диссертации констатирует, что приоритет обеспеченного кредитора над необеспеченными часто воспринимается юристами как данность, несмотря на то что нару шает другой базовый принцип — правового равенства. При этом Роман в своей работе приходит к выводу, что такой приоритет не должен быть безу словным. Так, по его мнению, приоритет вещного обеспечения над требованием недобровольного кредитора, чье требование возникло после установления обеспечения, является несправедливым и потому должен исключаться законодателем. К недобровольным кредиторам он относит, в частности, деликтных и алиментных кредиторов, а также кредиторов по обязательным платежам государству.
Да и текущее российское законодательство прямо предполагает изъятие из стоимости предмета залога части выручки для финансирования затрат на процедуру и социально-незащищенных групп кредиторов, несколько размывая безусловность приоритета.
Так или иначе, изменение подходов и практики подталкивает залогового кредитора туда же, куда и мировые рейтинги: сокращать период, который предшествует торгам залоговым имуществом, и ускорять процедуры.