


Цифровой философский камень,
или Как технологии помогают продавать залоги
Евгений Акимов
Начальник Управления
принудительного взыскания
и банкротства ПАО Сбербанк
Согласно третьему закону писателяфантаста Артура Кларка, любая достаточно развитая технология неотличима от магии. Проникновение технологий в сферу банкротства началось с цифровизации реализации имущества в целом и залогов в частности. Так, например, в далеком 2008 году появился сайт Залог24, на котором агрегировалась информация об имуществе, служащем обеспечением по банковским кредитам. Развились ли технологии за 14 лет настолько, чтобы превращение залогов в деньги для кредиторов можно было назвать чем-то сверхъестественным, или они только формируются и нам еще предстоит увидеть «магию»?
Наверное, самый важный этап любого взыскания, будь то исполнительное производство или банкротство, — реализация имущества.
Чтобы произошла трансформация залогов в деньги, нужно сложить три элемента: информационный, ресурсный и технологический. И чем быстрее эти три элемента сложатся, тем быстрее кредиторы получат свои деньги.
Информационный элемент. О реализуемом активе и способах его приобретения должны узнать как можно больше покупателей, и у них должно быть достаточно информации для принятия решения о покупке. Отсутствие доступной широкому кругу лиц информации долгое время было главной причиной низкого спроса на активы, продающиеся в банкротстве. С 2002 по 2008 год подлежащие продаже объекты публиковались в Российской газете, затем ее заменила газета «КоммерсантЪ». И покупка в банкротстве была доступна лишь избранным, которые точно знали, что и когда будет продаваться. С 2011 года законодатель обязал всех публиковать информацию о торгах на fedresurs.ru. Довольно сложно пере оценить правильность и своевременность этого нововведения — с начала 2010-х интернет-технологии во всем мире и в нашей стране развивались семимильными шагами. И уже сложно представить человека, который субботним утром наливает себе кофе и садится изучать многостраничное приложение к «Коммерсанту», чтобы узнать, где и что продается в банкротстве. Публикация на сайте ЕФРСБ мгновенно сделала информацию доступной абсолютно всем. Даже пресловутой «бабушке из Тюмени», ради которой сохраняют печатаную версию объявлений.
Вместе с тем, несмотря на публичность информации на fedresurs.ru и kommersant.ru, ее объема для принятия решения о покупке явно было недостаточно. Огромным минусом этих ресурсов является то, что они по своей сути текстовые базы данных. Покупатель не может посмотреть, что он хочет купить, не может ознакомиться с документами, не может оперативно получить уточнения.
Эта проблема долгое время не решалась, и поиск продаваемого имущества оставался уделом посвященных вплоть до конца 2010-х годов. Именно тогда нескольким игрокам на рынке пришло осознание, что потенциальным покупателям для покупки нужно предоставлять больше информации. Появились такие сервисы, как Портал DA, TBankrot, Торги России, КомиссиON, Hiveya, Единый информатор и несколько других. В этих сервисах делается упор на максимальное насыщение данными о продаваемом объекте. При этом, например, на Портал DA и Hiveya также пуб ликуется информация о связанных залоговых объектах и компаниях, которые эти залоги предоставили.
Информацию о реализуемых залогах можно найти и на сайтах банков. Странички с таким имуществом есть у крупных банков, но покупателю неудобно проверять 30 или 50 сайтов, чтобы найти что-то нужное. Необходим ресурс, где будет собрана информация, в идеале, всех или многих кредитных учреждений. Такие сервисы, решающие за клиента задачу по сбору всей информации, есть. Например, это уже упоминавшийся Залог24, Лот-онлайн, принадлежащий Российскому аукционному дому, и Портал DA, на котором публикуют информацию о своих залогах больше 40 федеральных и региональных банков.
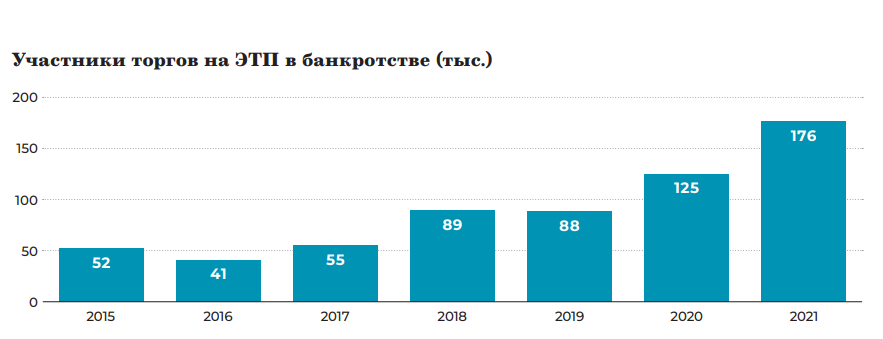
Еще одна проблема, которую решает насыщение рынка информацией, — это страх перед словом «банкротство». В сознании многих людей, банкротство — это что-то сложное и потенциально опасное. В последнее время этот миф разрушается благодаря той работе, которую проводят и кредиторы, и упомянутые выше сервисы вместе с организаторами торгов и ЭТП. Число покупателей на торгах растет год от года. Смотрите данные ЕФРСБ в диаграмме. Да и ежемесячное посещение сайтов агрегаторов торгов по продаже залогового имущества тоже движется вверх — совокупный MAU за август 2022 года названных выше сервисов составил более 800 тыс. уникальных пользователей.
Следующий элемент — ресурсный или финансовый. После того как покупатель на одном из сайтов с информацией о продаваемых активах нашел то, что ему нужно, у него должна быть возможность это купить. Идеальный вариант — когда у него есть собственные средства, тогда проблем с покупкой не возникает. Но что делать, если актив подходит, а купить его не на что? Эту проблему стали осознавать банки — залоговые кредиторы, и ряд из них разработал отдельные кредитные продукты для покупки активов в банкротстве или исполнительном производстве, в том числе тех, которые они же и реализуют или в процедурах, или уже со своего баланса. Так, например, у Сбербанка есть «Ипоторг» — кредит на выкуп на торгах залоговых квартир и «Промышленная ипотека» для выкупа других активов, продающихся в банкротстве. Причем о том, можно ли получить кредит на тот или иной объект, можно узнать сразу из его карточки на Портал DA.
Технологический элемент. В 2011 году произошло, наверное, самое важное изменение в подходе к реализации и покупке имущества в банкротстве. Благодаря поправкам в закон о банкротстве мы практически в одно мгновение перешли от аукционов с молотком и конвертами к электронным торгам на специально созданных электронных торговых площадках (ЭТП). Почему именно это событие оказало такое влияние? До 2011 года торги проводились обычным способом — потенциальные покупатели собираются в одном помещении, и аукционист определяет победителя. Поучаствовать в таких торгах было делом непростым.
Электронные торги эту проблему решили. Хотя и само участие в электронных торгах, и доступ к нужной информации долгое время — почти десять лет — оставались уделом немногих. Принять участие в торгах вроде бы может любой, но разобраться в том, как это сделать, — дело довольно хлопотное. Для того чтобы иметь возможность делать ставки на конкретных торгах, нужно пройти если и не «девять кругов ада», то все равно непростой путь из 18–20 шагов (зарегистрироваться на ЭТП, получить ЭЦП, оплатить задаток, направить заявку и пр.). К счастью, сейчас ряд сервисов, таких как Портал DA, Hiveya, Торги России, позволяет передать эти хлопоты специальным агентам, которые уже зарегистрированы на всех ЭТП и могут по заданию покупателя приобрести для него любое имущество за устраивающую его цену. Ему лишь остается назвать такую цену, оплатить задаток, а все остальное за него сделает агент или брокер.
На рынке сейчас действует 50 электронных торговых площадок и около 10 агрегаторов торгов и классифайдов. Все они в рамках свободной конкуренции и в борьбе за внимание клиента разрабатывают сервисы, которые упрощают процесс покупки для заинтересованных компаний и граждан. Так, например, Торги России предоставляют сервис по осмотру автомобилей в любой точке нашей страны, продают отчеты экспертов о состоянии объектов. Hiveya за плату предоставляет прогноз участия в торгах и рассчитывает вероятность победы на них. Практически все оказывают помощь в получении ЭЦП.
Последние пару лет обсуждается возможность создания единого маркетплейса для продажи активов в банкротстве. Соответствующие положения есть в законопроекте Минэкономразвития, внесенном в Государственную Думу в конце прошлого года. Они предполагают, что будет создан единый ресурс, на котором арбитражные управляющие должны будут размещать информацию обо всем продаваемом ими в процедурах банкротства имуществе, в дополнение к обязательному размещению информации на ЕФРСБ и ЭТП. Вызывает сомнение необходимость создания такого маркетплейса — рынок самостоятельно развивается в этом направлении и в результате конкуренции нащупывает то, что нужно покупателям и как сделать покупку в банкротстве проще, быстрее и дешевле. Не приведет ли создание официального маркетплейса к деградации существующих сервисов или даже прекращению их деятельности?
Также уже несколько лет высказываются идеи по сокращению существующего числа ЭТП до 8, которые сейчас имеют право заниматься реализацией в рамках приватизации государственного имущества. Из первых топ-10 ЭТП в это число входит только ЭТП Российского аукционного дома. Из 50 ЭТП в списке восьми избранных только 3 ЭТП. Остальные могут лишиться возможности работать на рынке электронных торгов в банкротстве, который ими же и создавался последние 10 лет. И здесь возникает аналогичный вопрос, не приведет ли концентрация торгов на ограниченном количестве площадок к ухудшению качества оказываемого ими сервиса из-за снижения конкуренции?
Говоря о дальнейшей цифровизации банкротства в целом и этапа реализации в частности, стоит помнить о цифровых дивидендах, которые она должна давать. Во-первых, цифровые технологии ведут к интеграции — формируют новые связи между участниками рынка, и таких участников должно быть много — это и ЭТП, и агрегаторы торгов, и классифайды, и покупатели. Во-вторых, развивают инновации — создаются новые виды бизнеса и новые сервисы. Именно их сейчас не хватает покупателям активов в банкротстве и именно они рождаются в рамках свободной конкуренции. И в-третьих, цифровые технологии должны повышать эффективность — ускорять процесс реализации и получения денег кредиторами.