

Как меняется число арбитражных управляющих и их занятость? Есть ли саморегулируемые организации, в которых работает лишь малая часть АУ, а остальные простаивают? Какие АУ работают лучше — назначенные случайно или выбранные кредиторами? Можно ли совмещать высокую нагрузку и эффективность? Всегда ли высокие показатели погашения связаны с крупными должниками? Рассмотрим эти вопросы на основе данных Федресурса.
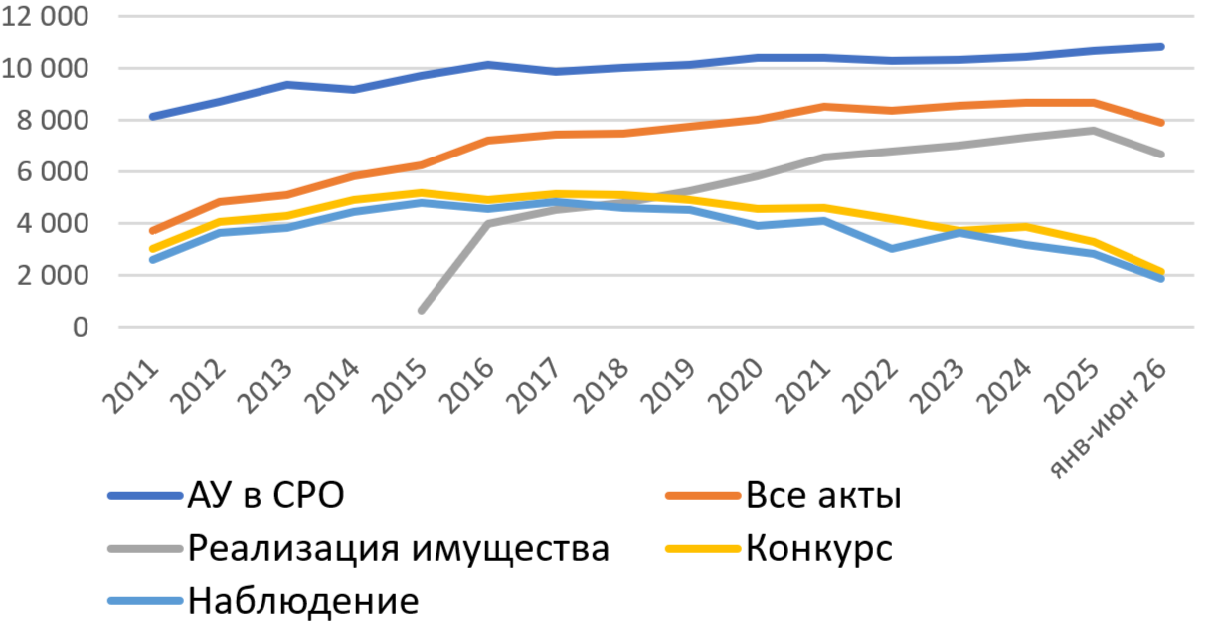
Количество АУ, состоящих в СРО, в последние годы плавно растет. В 2025 году прирост составил 2,3 процента по сравнению с 2024 годом до 10 680 человек, а за первое полугодие 2026 года показатель увеличился еще на 1,4 процента до 10 828.
Доля АУ, опубликовавших сведения в Федресурсе, держится на уровне 80 процентов. В 2025 году из 10 680 членов СРО опубликовали сведения 81 процент (8693 человека), в том числе 7604 человека (71%) — о реализации имущества граждан, 3288 (31%) — о конкурсе, 2835 (27%) — о наблюдении. Число публикаторов в банкротстве ЮЛ сокращается, а в банкротстве граждан, напротив, растет.
Основной драйвер расширения профессионального сообщества — рост числа потребительских банкротств и относительно низкий порог входа. Сдерживающие факторы — автоматизация процессов, усложнение процедур банкротства ЮЛ и повышенные профессиональные риски.
Здесь и далее источник данных: Федресурс
Для большинства СРО занятость АУ в текущем году составляет 70–80 процентов (соотношение числа АУ на 23 июля 2026 года и числа уникальных публикаторов всех типов актов за январь — июнь 2026 года). Наиболее низкие показатели занятости зафиксированы в небольших СРО: «Адамант» (35%), «Эверест» (32%), «ПроРешения» (30%) и «Структура» (8%).
Обратимся к самым занятым управляющим. В более трудоемком сегменте корпоративных банкротств восемь управляющих в 2025 году начали 20 и более дел. За период с 2011 года 14 управляющих начали более 150 дел каждый; почти все они работают с 2011–2012 годов, и лишь двое не публиковали сообщений в последние пять лет. Рекорд за весь период — 206 дел у А. Пороховой, 205 — у А. Чубаля, 201 дело начал А. Герб.
Появление института банкротства граждан привело к формированию двух обособленных профессиональных ниш — работа с юридическими и с физическими лицами, которые различаются по уровню дохода, гендерному составу, опыту и процессуальной активностиАнфимова К.С., Бондарьков С.В., Бочаров Т.Ю., Калинина Е.М., Чистякова Д.А. Профессия арбитражного управляющего в России: роль типа должника в структурировании сообщества // Экономическая социология. 2025. Т. 26. № 4. С. 83–104.1.
Рекорды в сегменте потребительского банкротства исчисляются тысячами. Так, в 2025 году 21 АУ начал более 3 тыс. процедур каждый. За весь период максимальное число начатых дел — 13,6 тыс. у Е. Королевой, причем первая публикация у нее была в 2023 году. Второе место — у Е. Кудашевой — 12,1 тыс. публикаций (первая — также в 2023 году), третье — у А. Березюк — 11,1 тыс. (первая — в 2021 году). Все трое специализируются на банкротстве граждан.
Прямой информации о способе назначения АУ у нас нет, поэтому мы оцениваем это по косвенным признакам — инициатору дел и смене АУ в процедуре. Предполагаем, что в делах, инициируемых кредиторами, АУ выбирают именно кредиторы. В первом полугодии 2026 года доля таких дел составила 61 процент. При инициаторе — ФНС применяется случайный выбор — 14 процентов в том же периоде. Если заявитель — должник, возможны два базовых сценария: случайно выбранный АУ сохраняется в конкурсе (6%) либо сменяется кредиторами (2%).
| 2024 | 2025 | Янв — июн 25 | Янв — июн 26 | |
|---|---|---|---|---|
| Все инициаторы | 100% | 100% | 100% | 100% |
| Кредиторы | 60% | 60% | 60% | 61% |
| ФНС | 13% | 14% | 14% | 14% |
| Должник (1 АУ) | 6% | 6% | 6% | 6% |
| Должник (более 1 АУ) | 2% | 2% | 2% | 2% |
| н/д | 20% | 18% | 18% | 17% |
Однозначного вывода о том, какой способ выбора АУ дает наибольшее суммарное погашение требований кредиторов (табл. 2), сделать не удалось. В разные годы лидировали разные инициаторы.
Обращает внимание высокая волатильность показателя у ФНС: от 2,6 процента в 2024 году до 20,5 процента в первом полугодии 2026-го (по суммарному погашению). Это может объясняться структурой дел: возможно, в отдельные периоды в производство ФНС попадают крупные предприятия с ликвидными активами, что и дает всплески. Напротив, дела, инициированные кредиторами, демонстрируют более стабильные, хотя и не самые высокие значения (от 8,8 до 11,3% в 2026 году). Возможно, кредиторы чаще выбирают проверенных АУ, но те работают в более сложных или затяжных процедурах.
Если смотреть на усредненный, а не суммарный показатель (табл. 3), то наиболее высокий он у дел, инициированных ФНС, а наиболее низкий — у дел, начатых должниками. В первом полугодии 2026 года среднее погашение по отчетам ФНС составило 28,2 процента против 13,1 процента у должников (при одном АУ).
Смена АУ кредиторами в делах, начатых должниками, не всегда ведет к росту процента погашения.
| 2024 | 2025 | Янв — июн 25 | Янв — июн 26 | |
|---|---|---|---|---|
| Все инициаторы | 7,9% | 13,3% | 12,2% | 11,1% |
| Кредиторы | 9,0% | 9,4% | 11,3% | 8,8% |
| ФНС | 2,6% | 13,3% | 10,9% | 20,5% |
| Должник (один АУ) | 8,0% | 10,9% | 9,8% | 14,7% |
| Должник (более одного АУ) | 7,0% | 18,4% | 14,4% | 3,1% |
| н/д | 6,9% | 18,4% | 14,0% | 14,7% |
| 2024 | 2025 | Янв — июн 25 | Янв — июн 26 | |
|---|---|---|---|---|
| Все инициаторы | 19,8% | 20,5% | 20,8% | 19,4% |
| Кредиторы | 19,3% | 19,1% | 19,9% | 18,5% |
| ФНС | 25,0% | 29,0% | 27,8% | 28,2% |
| Должник (один АУ) | 19,4% | 17,3% | 15,4% | 13,1% |
| Должник (более одного АУ) | 14,8% | 14,8% | 17,7% | 13,4% |
| н/д | 18,5% | 19,9% | 20,8% | 18,0% |
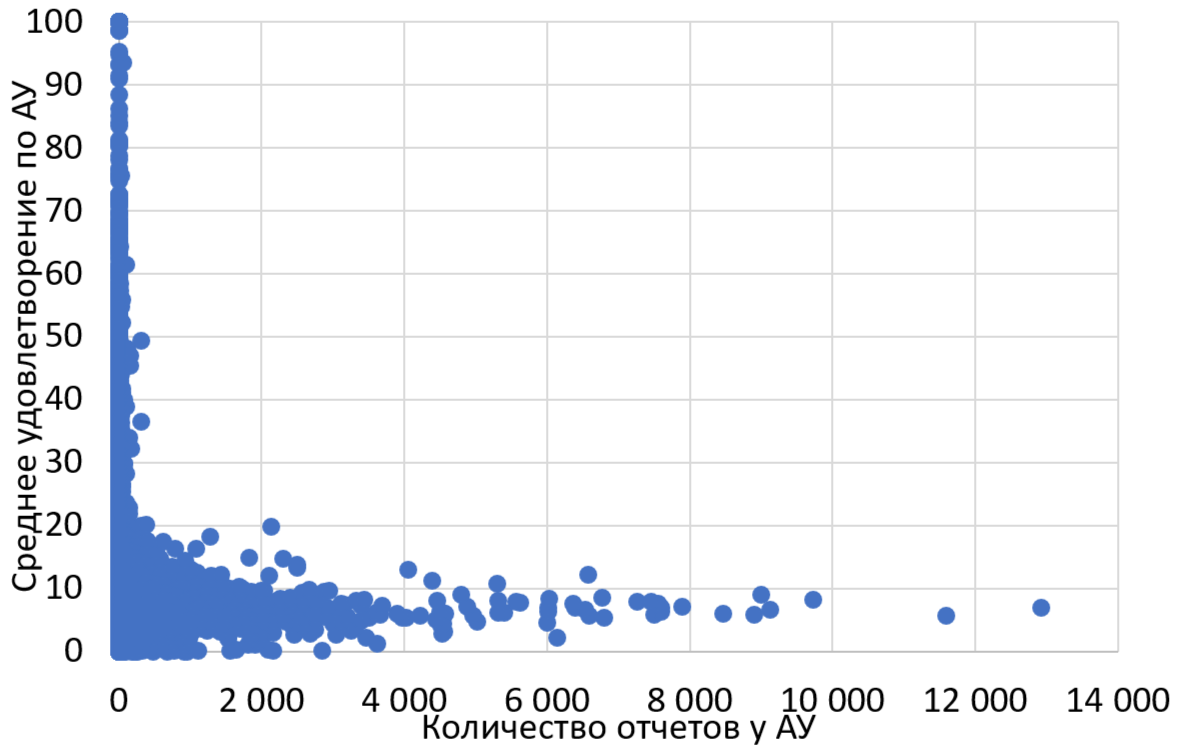
Интересно соотношение активности АУ и результата в виде погашения требований. На рис. 2 видно, что АУ с большим количеством отчетов, как правило, не демонстрируют высоких показателей.
За весь период публикации отчетов о конкурсном производстве (с 2014 года по 24 июля 2026 года) в топ-10 АУ по абсолютному объему удовлетворенных требований количество опубликованных отчетов варьируется от 1 до 85, а среднее погашение составляет от 9,8 до 26,9 процента. В топ-10 АУ по количеству отчетов среднее погашение колеблется от 0,8 до 11,3 процента.
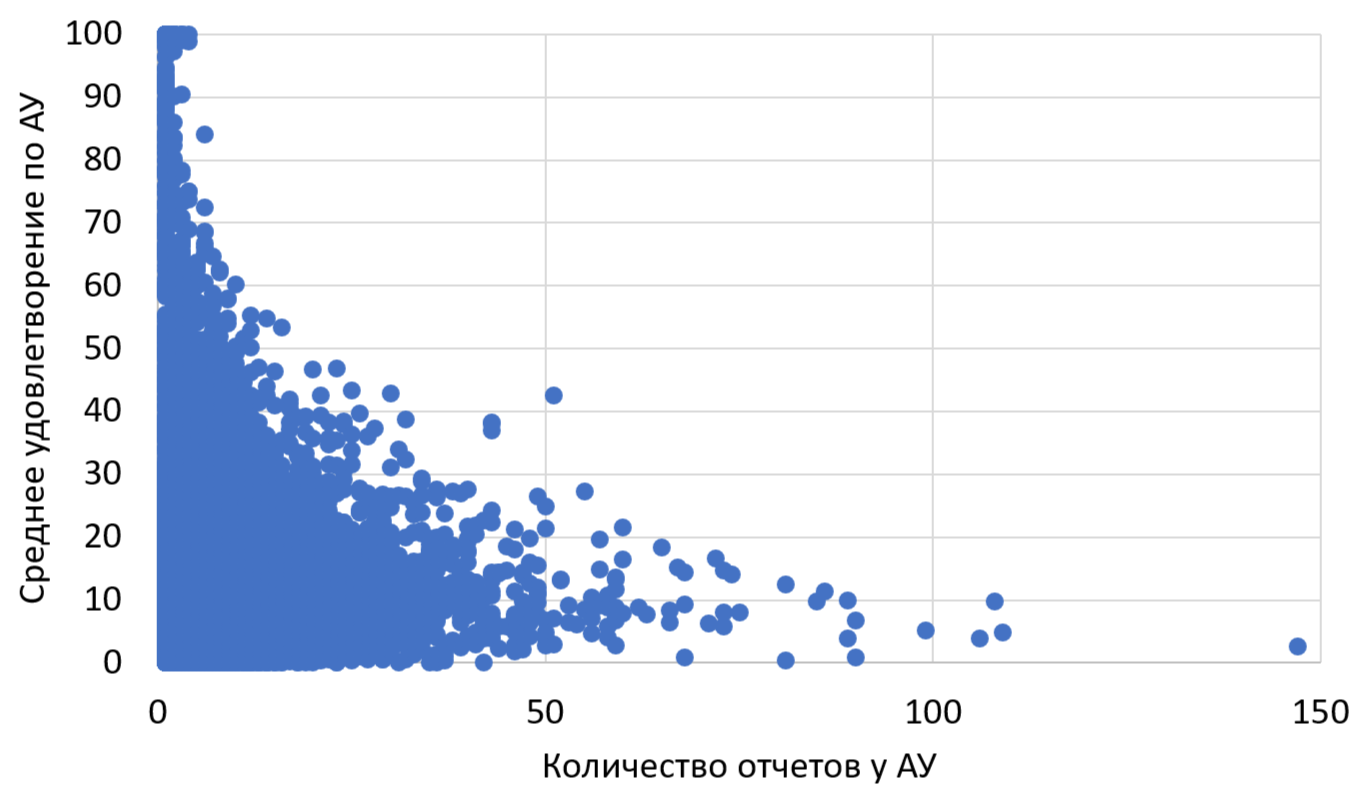
Впрочем, существует сегмент АУ (сегмент 4 на рис. 3), которые при достаточно высокой интенсивности ведения дел (6 и более опубликованных отчетов о конкурсном производстве за весь период) демонстрируют в среднем хорошие показатели эффективности — от 8,6 до 84 процентов удовлетворенных требований кредиторов. В этом сегменте находятся 2779 АУ, или 27,6 процента от общего числа публикаторов. В качестве порогов для сегментов мы использовали медиану, поскольку она более устойчива к выбросам: «низкий» — ниже медианы, «высокий» — выше медианы.
| Низкое погашение | Высокое погашение | |
|---|---|---|
| Низкое количество отчетов | Сегмент 1 3362 АУ (33,4%) |
Сегмент 2 2249 АУ (22,4%) |
| Высокое количество отчетов | Сегмент 3 1667 АУ (16,6%) |
Сегмент 4 2779 АУ (27,6%) |
АУ, которые одновременно ведут много дел и показывают высокое погашение, вероятно, обладает отлаженными процессами, командой и опытом, позволяющими масштабировать успех. Но их доля не превышает трети всех публикаторов — такая модель доступна не всем. Сегмент 1 (низкая активность и низкое погашение) — самый многочисленный (33,4%), он, скорее всего, состоит из АУ, которые берутся за сложные или бесперспективные дела либо только начинают карьеру.
Средний процент погашения требований в процедурах реализации имущества граждан значительно ниже конкурсного производства: 7 процентов против 20 процентов. Топ-10 АУ с наибольшим количеством отчетов (от 7,6 тыс. до 12,9 тыс.) показывают погашение на уровне средних значений: от 5,7 до 9 процентов. В то же время топ-10 по объему удовлетворенных требований вели небольшое число дел (от 1 до 44), а средний процент погашения у них варьируется от 3 до 72 процентов. У большинства АУ с нулевым средним погашением число опубликованных отчетов невелико (но один из АУ указал нулевое удовлетворение требований в 912 отчетах).
Для АУ, публиковавших отчеты о конкурсном производстве в 2026 году (на 26 июля), — таких 2070 человек; мы отдельно выделили активных и успешных: тех, кто опубликовал два и более отчета и чье среднее погашение выше среднего по всем (19,4% и выше). Таких оказалось 211 человек (10%) с 534 отчетами в отношении 534 должников.
По компаниям из этих отчетов мы проанализировали дату начала дела, активы и выручку за год, предшествующий старту процедуры, используя данные СПАРК-Интерфакс. Мы применили группы должников из реформы банкротства. Первая группа: доходы не превышают 800 млн руб., активы — 300 млн руб. Вторая группа: доходы до 2 млрд руб., активы — до 1,5 млрд руб. Третья — более крупные должники. К сожалению, почти у половины должников нет данных об активах и доходах.
| Доходы/активы | н/д | 300 млн и меньше | От 300 млн до 1,5 млрд | От 1,5 млрд | Итого |
|---|---|---|---|---|---|
| н/д | 47% | 18% | 1% | 1% | 68% |
| 800 млн и меньше | 1% | 26% | 4% | 1% | 31% |
| От 800 млн до 2 млрд | 0% | 0% | 0% | 0% | 0% |
| От 2 млрд | 0% | 0% | 0% | 1% | 1% |
| Итого | 48% | 44% | 5% | 2% | 100% |
Источник: Федресурс, СПАРК-Интерфакс
Среди должников с известными показателями абсолютно доминируют компании с выручкой до 800 млн руб. и активами до 300 млн руб. — они составляют 26 процентов от всей выборки. Еще 4 процента — это те же по доходам (до 800 млн), но с активами от 300 млн до 1,5 млрд руб. Должники с доходами свыше 2 млрд руб. встречаются крайне редко — всего 1 процент от всей выборки, и все они относятся к категории крупнейших по активам (свыше 1,5 млрд). Сегмент с доходами от 800 млн до 2 млрд руб. в выборке полностью отсутствует.
Таким образом, у успешных АУ большинство составляют малые предприятия с выручкой не более 800 млн руб. и активами до 300 млн руб. Крупные должники представлены единичными случаями, что может быть связано с более длинным сроком процедур и более редкой публикацией отчетов об их завершении.
Возвращаясь к исходным вопросам, можно констатировать: число управляющих растет, но занятость стабильна на уровне 80 процентов, что объясняется в первую очередь расширением сегмента банкротств граждан, тогда как небольшие СРО с долей активных членов до 8 процентов указывают на структурный дисбаланс. Однозначного лидера по эффективности среди способов назначения нет, но дела, инициированные ФНС, дают наиболее высокое среднее погашение по отчетам. Работать много и эффективно возможно: 27,6 процента АУ из сегмента с высокой активностью и высоким погашением в сегменте корпоративных банкротств это подтверждают, хотя такая модель доступна не всем. При этом высокие показатели погашения не связаны с крупными должниками: в выборке успешных АУ абсолютно доминируют малые предприятия с выручкой до 800 млн руб. и активами до 300 млн руб.